目次(12項目)
書庫に積み上がった請求書や賃金台帳の箱を前に、どれを捨ててよくてどれを残すべきか判断がつかず、とりあえず全部そのままにしてある、という状態はよくあります。
保管期間は、法人税、会社法、労働基準法、雇用保険、社会保険と、根拠になる法律ごとに別々に決まっています。やっかいなのは年数そのものより、いつから数えるかのほう。ここでは主な書類の保存年数と数え始めの日を一覧にまとめ、複数の法律が重なるときの考え方、電子データの扱い、廃棄までの確認手順まで整理します。
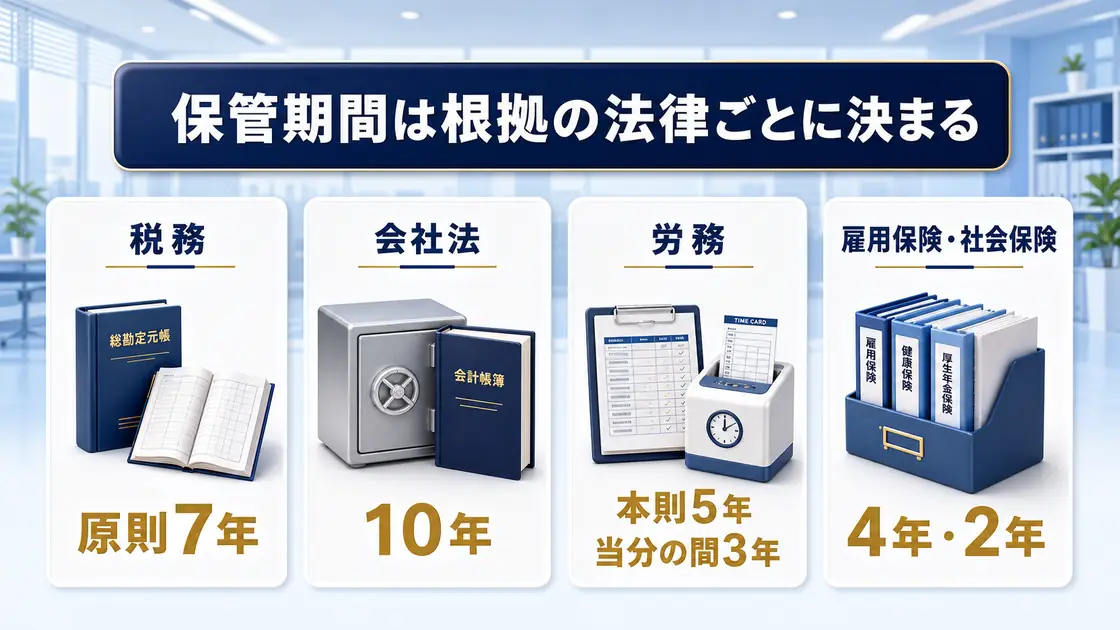
- 保存期間は書類ごとに違います。税務関係は原則7年、会社法の会計帳簿は10年、労務関係は5年(当分の間3年)、雇用保険は4年と2年、社会保険の届書は2年が基本です。
- 同じ書類に複数の法律がかかるときは、確認できた中でいちばん長い期間に合わせます。
- 年数より取り違えやすいのが起算点です。多くは「作った日」ではなく「終わった日」や「申告期限の翌日」から数えます。
- 電子取引でやり取りしたデータは、紙に印刷しても元のデータを残す必要があります。
- 廃棄は年数の計算だけで決めず、係争、調査、補助金、契約上の約束が残っていないかを確認してから行います。
書類の保管期間は、法律が決めた「捨てられない年数」
書類の保管期間とは、法律や規則で「この日までは捨ててはいけない」と決められた年数のことです。社内で好きに決めた年数ではありません。税務調査や労働基準監督署の調査、取引先とのやり取りで、後から中身を見せられる状態にしておくために置かれています。
最初につまずくのは、保管期間を一つの数字で覚えようとしたときです。「書類は7年」と聞いたことがあるかもしれませんが、7年は法人税の帳簿書類の話。同じ書庫に並んでいる労務の書類や社会保険の届出の控えは、まったく別の年数で動いています。
だから、調べる順番は「何年か」より先に「何の書類か」。請求書なのか、賃金台帳なのか、雇用保険の届出の控えなのか。書類の名前がはっきりすると、根拠になる法律が決まり、年数と数え始めの日もそろって決まります。
期間が書類ごとに違うのは、根拠になる法律が別だから
保存年数がばらばらなのは、「誰が、何のために後から見るのか」が書類によって違うからです。税務署が申告の中身を確かめるための書類、株主や取引先が会社の状態を確かめるための書類、労働基準監督署が賃金や労働時間を確かめるための書類。目的が違えば、必要な長さも変わります。
大まかに言うと、社内の書類は次の四つの系統に収まります。
- 税務系:帳簿、決算書類、請求書、領収書など。法人税や消費税の計算の裏づけになるもの
- 会社法系:会計帳簿と、事業に関する重要な資料。会社の状態を後から確かめるためのもの
- 労務系:労働者名簿、賃金台帳、年次有給休暇管理簿など。働いた条件と支払いの記録
- 社会保険・雇用保険系:資格の取得や喪失の届書、離職票の控えなど。手続きをした記録
ここで注意したいのが、一つの書類が二つの系統にまたがる場合です。会計帳簿がその代表で、法人税の側から見れば原則7年、会社法の側から見れば10年。どちらの決まりも生きているので、短いほうを理由に処分するわけにはいきません。重なったときは、確認できた中でいちばん長い期間に合わせる。これがいちばん迷わない決め方です。
書類別・保管期間の早見表
ここからが一覧です。手元の書類がどの行に当てはまるかを探してください。年数だけだと廃棄の判断まで届かないので、数え始めの日も同じ行に入れてあります。
| 書類 | 保存期間 | 数え始め |
|---|---|---|
| 税務・会計 | ||
| 帳簿、決算書類、請求書、領収書など(法人税) | 原則7年(一定の欠損金等が生じた事業年度は10年) | 確定申告書の提出期限の翌日 |
| 会計帳簿と事業に関する重要な資料(株式会社) | 10年 | 会計帳簿を閉じた時 |
| 電子取引でやり取りしたデータ | その取引が関わる税法の期間(法人税なら原則7年) | 紙の書類と同じ日(法人税なら申告期限の翌日) |
| 労務 | ||
| 労働者名簿 | 5年(当分の間3年) | 退職、解雇、死亡の日 |
| 賃金台帳 | 5年(当分の間3年) | 最後に記入した日(賃金の支払期日が後ならその日) |
| 雇入れ、退職に関する書類 | 5年(当分の間3年) | 退職または死亡の日 |
| 年次有給休暇管理簿 | 5年(当分の間3年) | 休暇を与えた期間が終わった日 |
| 災害補償に関する書類 | 5年(当分の間3年) | 補償が終わった日 |
| 雇用保険・社会保険 | ||
| 雇用保険の被保険者に関する書類 | 4年 | 完結の日 |
| 雇用保険のその他の書類 | 2年 | 完結の日 |
| 健康保険・厚生年金の届書など | 2年 | 完結の日 |
表の「一定の欠損金等」には、条件があります。赤字が出た事業年度がすべて10年になるわけではありません。10年になるのは、青色申告書を提出した事業年度で青色繰越欠損金が生じた場合と、青色申告書を提出しなかった事業年度で災害損失金額が生じた場合です。しかも2018年(平成30年)4月1日より前に始まった事業年度は9年で、時期によっても変わります。自社のどの年度が当てはまるかは、申告書の控えと合わせて確認してください。
電子取引のデータは、残す年数を紙と別に考える必要はありません。その取引が関わる税法の期間に合わせます。紙と違うのは保存の方法のほうで、そこは後半で説明します。
年数の根拠は、税務関係が国税庁の「No.5930 帳簿書類等の保存期間」、会計帳簿が会社法第432条です。労務関係は大阪労働局の資料、雇用保険は雇用保険法施行規則第143条、健康保険と厚生年金は日本年金機構の資料で確認できます。
この表は2026年8月31日時点でまとめた実務用の目安になります。会社の形態、進行中の争いごと、補助金の実績報告、取引先との契約、業界ごとのルールによって、もっと長く残す必要が出る書類もあります。個別の判断で迷うものは、最新の公式情報を見るか、顧問の税理士や社会保険労務士に確認してから処分すると安心です。
労務関係の「当分の間3年」は、法律の本則が5年、経過措置で当分は3年でよい、という二段構えになっています。3年で処分すると、あとから過去の賃金の計算を確かめたいときに手元に何も残りません。保管場所に余裕があるなら、5年で管理しておくほうが後から困りにくいです。
年数より迷いやすいのは、どの日から数えるか
保存期間は、書類を作った日から数えるとは限りません。むしろ「終わった日」から数えるものが多く、ここを取り違えると、廃棄予定日が1年から数年ずれます。
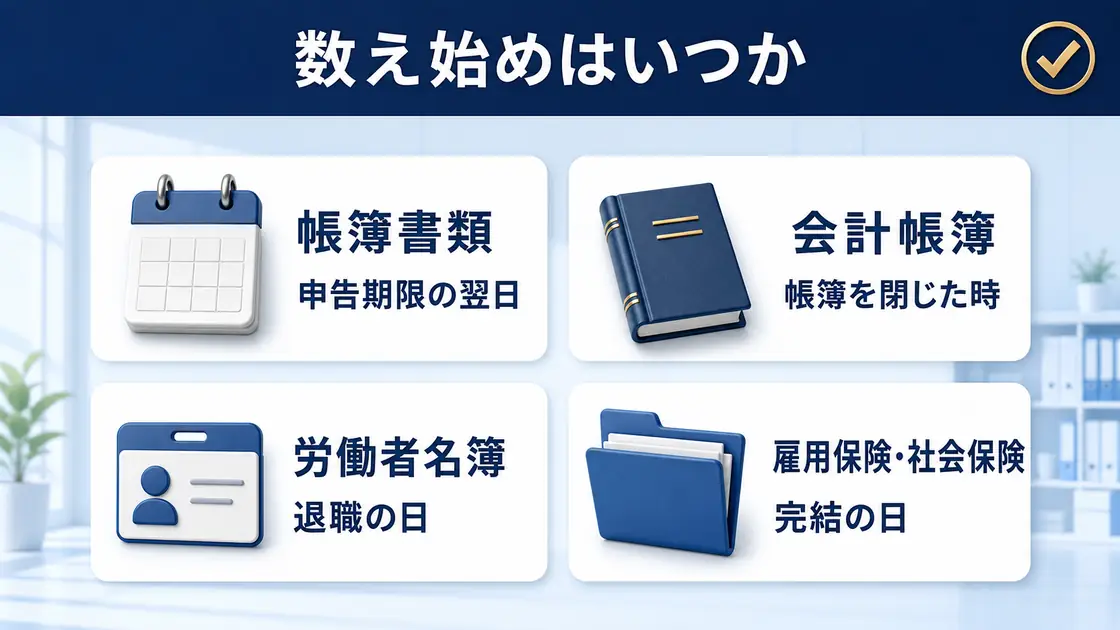
法人税の帳簿書類は、その事業年度の確定申告書の提出期限の翌日から7年です。3月決算で申告期限が5月末なら、6月1日が出発点。決算書を作った日でも、期末の日でもありません。会社法の会計帳簿のほうは、帳簿を閉じた時から10年になります。
労務の書類は、書類ごとに数え始めが決まっています。労働者名簿は退職、解雇、死亡の日。賃金台帳は最後に記入した日で、その日より賃金の支払期日が遅いときは、支払期日のほうが出発点になります。この支払期日の決まりは、賃金に関わる労働関係の重要な書類にも同じように当てはまります。雇入れや退職に関する書類は退職または死亡の日。年次有給休暇管理簿は、その休暇を与えた期間が終わった日から数えます。雇用保険と社会保険は「完結の日」から。手続きが終わって、その書類の役割が終わった日と考えると分かりやすくなります。
ここで一つ、書庫の運用で効く工夫があります。箱やフォルダの名前を「年数」ではなく「廃棄予定日」で書く方法です。「賃金台帳・5年保存」と書いてあると、5年後にその箱を開けた人は、起算点をもう一度調べ直すことになります。「2031年3月末まで保管」なら調べ直しは要りません。数え方を考えるのは、しまうときの1回だけで済みます。
この書き方には利点がもう一つあって、担当者が代わっても判断が引き継がれます。年数ラベルからは前任者の解釈が見えませんが、日付なら、合っているかどうかを次の人が確かめられます。
電子で受け取ったデータは、印刷しても元データが必要
メールに添付されて届いた請求書、Webの管理画面からダウンロードした領収書、クラウドサービスが発行する利用明細。こうした電子取引でやり取りした取引情報は、電子データのまま保存するのが原則です(国税庁「電子帳簿等保存制度特設サイト・電子取引関係」)。紙に印刷したものだけを残して、元のデータを消してしまう運用は認められていません。
ここで変わるのは保存の方法だけです。残す年数のほうは、その取引が関わる税法の期間に従います。法人税の帳簿書類として扱う請求書なら、メールで届いたものも紙のものも、申告期限の翌日から原則7年。データだから短くなる、ということはありません。
紙で受け取った請求書を紙のまま保存するのは、これまでどおりで構いません。分かれ目は、受け取ったときの形がどちらだったか。同じ取引先からの請求書でも、郵送で届いた月とメールで届いた月では扱いが変わります。なお、紙で受け取ったものを電子帳簿保存法の要件を満たす形でスキャナ保存し、データで残す方法も選べます。
保存の仕方には、改ざんを防ぐための措置や、日付・金額・取引先名で探せる状態にしておくといった条件が付きます。この部分は改正が入りやすいので、自社の保存方法を決めるときは国税庁の最新の説明にあたってください。
実務としてまず動かすなら、電子データの置き場所を一か所に決めるところから。担当者の個人フォルダやメールボックスの中にしか残っていない状態が、いちばん見つからなくなります。異動や退職があると、その人と一緒にデータも消えます。
廃棄までの手順は、七つの確認で進める
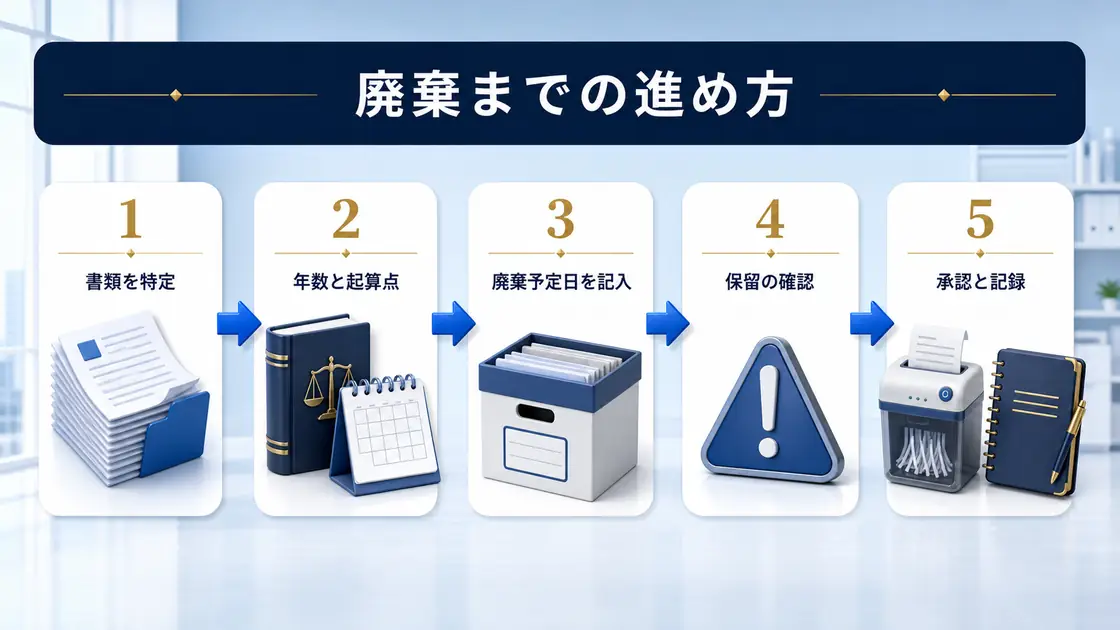
年数と起算点が分かっても、それだけで捨ててよいとは限りません。廃棄の日は、次の順番で決めます。
- 書類の種類を特定する。「経理の箱」ではなく「2025年3月期の請求書控え」まで細かくする
- その書類にかかる決まりを確認する。二つ以上あれば、いちばん長い年数を採る
- 数え始めの日を確認する。完結の日、退職の日、申告期限の翌日など、書類ごとに違う
- 廃棄予定日を計算し、箱やフォルダの名前に書き込む
- 保留の理由がないかを見る。係争、税務調査の予定、補助金の実績報告、契約上の保存義務、業界のルール
- 責任者の承認を取る。誰が承認するかを先に決めておくと、毎回の相談が要らない
- 溶解処理や裁断で復元できない形にし、いつ、何を、何箱処分したかを記録に残す
五つ目の保留の確認は、法定の期間とは別ものとして扱ってください。法律が求める最低ラインを超えていても、進行中の労務トラブルや、補助金の受給に伴う保存義務があれば処分できません。この二つを混ぜて考えると判断がつかなくなり、「念のため全部残す」に落ち着きます。
保留する書類には、理由と見直し日をセットで書いておく方法をおすすめします。「係争中のため保留・2027年4月見直し」と書いた付せんが1枚あるだけで、次の担当者もその場で判断できます。理由の書かれていない保留は、いつのまにか永久保存に変わります。
それと、廃棄の判断は思い立ったときにやると続きません。年に1回、決算が終わった後などに「書類の棚卸し日」を決めて、その日にまとめて確認するほうが楽です。日常業務の合間に1箱ずつ悩むより、判断の回数そのものが減ります。
保管と廃棄でつまずきやすい場面
多いのは、「書類は7年」で全部そろえてしまうケース。7年は法人税の帳簿書類の目安で、会社法の会計帳簿は10年です。まとめて7年で処分すると、本来なら残っているはずの3年分が消えます。
次が、作成日から数えてしまう間違いです。実際の起算点より早く廃棄予定日が来るので、まだ保存が必要な書類を処分することになります。数え始めが1日ずれる話ではなく、1年近くずれる話です。
退職者の書類を、退職手続きの完了と同時に片づけてしまうのも起きがちです。労働者名簿や雇入れ・退職の書類は、退職の日が数え始め。そこから保存期間が始まります。手続きが終わって一区切りついた気分になる場面ですが、ここは片づける側ではなく残す側になります。
電子で受け取った請求書を印刷して、元のデータを消してしまうのも、気づきにくい形で起きます。紙のファイルはきれいに整っているので、見た目には何も問題がないからです。
最後は、廃棄したこと自体を記録していない場合。あとから「あの書類がない」となったとき、規定どおり処分したのか、どこかで紛失したのかを説明できなくなります。廃棄記録は、書類のためというより、担当者を守るために残しておくものです。
まとめ:箱に廃棄予定日を書くところから始める
保管期間は、書類の種類ごとに根拠の法律が違い、年数も数え始めの日も別々です。重なったときは長いほうに合わせる。処分する前に、保留の理由がないかを確かめる。この二つを押さえておけば、大きな取り違えは避けられます。
全部の書類を今日中に整理する必要はありません。まずは、いま手元にある箱を一つ選び、中身の名前と廃棄予定日を書いた紙を貼るところから始めてみてください。判断に必要な情報が箱の外側に出た瞬間から、次にその箱を開ける人の仕事が減ります。
すぐに決められない書類は、無理に判断せず保留の棚へ。理由と見直し日だけ書いておけば、その一箱は次の棚卸しの日まで置いておけます。
Q&A
Q1. 起算日が分からない古い書類は、どう扱えばよいですか?
起算日が特定できないうちは、廃棄予定日を決めずに保留の棚へ入れてください。仮の日付で期限を作ると、必要な書類を早く捨てる可能性が残ります。まず書類の種類から根拠になる決まりを絞り、申告期限、退職の日、完結の日など関係する日付を探します。それでも決まらないものは、顧問の税理士や社会保険労務士に確認して起算日を固めてから期限を付けます。
Q2. 紙とデータの両方がある書類は、どちらを残せばよいですか?
原則は、受け取ったときの形のほうを残します。メールやダウンロードで受け取ったものは電子データ、郵送で届いたものは紙が原本です。ただし紙で受け取ったものは、電子帳簿保存法の要件を満たすスキャナ保存を選べば、データで残す運用にもできます。
Q3. 保管期間が過ぎた書類は、どう処分すればよいですか?
個人情報や取引先の情報が含まれるため、溶解処理や裁断など復元できない方法を選びます。外部に委託する場合は処理証明書を受け取り、いつ何を処分したかの記録と一緒に保管しておくと、後から経緯を説明できます。