目次(11項目)
給与計算を引き継いだものの、どの資料から開けばよいのか決められないままになることがあります。支給額、保険料、税金が頭の中で混ざり、どこまで進めば終わりなのかも見えません。毎月のことなので、間違えたままにもできません。
手をつける順番は、支給、控除、差引支給額の3つに分けると決まります。控除の中で参照する資料は、社会保険料、所得税、住民税でそれぞれ別です。ここでは架空の計算例で、一人分の月例給与を支給合計から振込予定額の照合まで順にたどります。
- 給与計算の骨組みは、支給合計、控除合計、差引支給額の3つです。
- 控除は社会保険料、所得税、住民税の順に見て、参照する資料と対象年月をそれぞれ確かめます。
- 社会保険料の計算に使う標準報酬月額と、所得税の税額表に当てる金額は、支給合計とは別の金額です。
- 架空の計算例では、支給合計300,000円から控除合計62,390円を引き、差引支給額237,610円になります。
- 振込の承認前に、計算台帳、給与明細、振込予定額の差引支給額が一致しているかを照合します。
給与計算は、支給・控除・差引支給額の3つで組み立てる
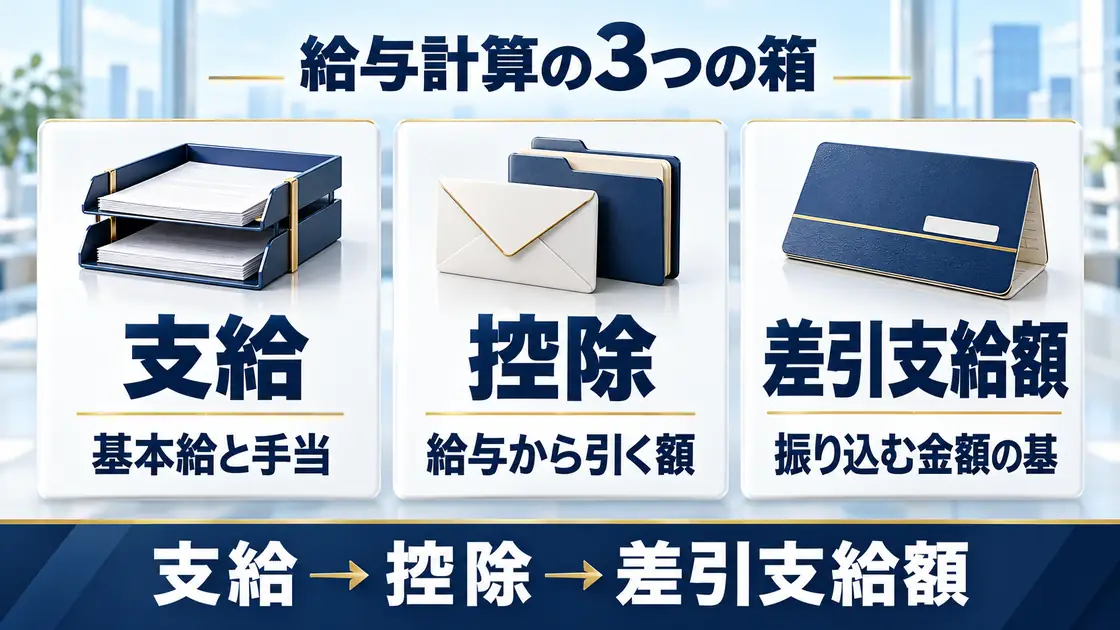
給与計算は、支給、控除、差引支給額の3つに分けると、手をつける順番が決まります。先に支給合計を固め、次に控除を一つずつ当て、最後に差し引いた金額を出す流れです。
支給は、基本給と手当を足した金額です。控除は、会社が給与から預かって本人の代わりに納める金額と、法令や労使協定に根拠のある金額を指します。差引支給額は、支給合計から控除合計を引いた金額で、実際に振り込む金額の基になります。
混ざりやすいのは、計算の途中で使う金額です。支給合計、社会保険料の計算に使う標準報酬月額、所得税の税額表に当てる金額、差引支給額は、どれも別のものとして扱います。標準報酬月額とは、毎月の給与額そのものではなく、届出に基づいて決まった等級ごとの金額のことです。
もう一つ分けておきたいのは、年と年度の違いです。所得税の税額表は2026年分(令和8年分)を2026年に支払う給与へ使い、前の年以前には使いません。健康保険の料率は2026年3月分から、子ども・子育て支援金の率は2026年4月分から適用が始まります。年で切り替わる金額と、年度で切り替わる金額が、同じ月の計算に並びます。
支給、控除、差引支給額という3つの箱を先に描いておくのが、遠回りを防ぐ近道です。実際に手を動かす順番は、次の5つに分けられます。
- 締日と支払日の確認、対象期間の勤怠と給与条件の変更の確定
- 基本給と手当、残業と欠勤の有無をもとにした支給合計の確定
- 健康保険・厚生年金・子ども・子育て支援金は決定済みの標準報酬月額、雇用保険は対象になる当月の賃金をもとにした、本人負担の照合
- 課税の対象になる給与額から社会保険料等を引いた金額での税額表の照合と、住民税の通知にある当月分の転記
- 差引支給額の、計算台帳・給与明細・振込予定額での突き合わせと、承認への引き渡し
1つ目が終わらないままだと、2つ目から5つ目までをやり直すことになります。だから、計算そのものより先に、資料と情報の確定を置きます。
計算を始める前にそろえる資料と、確定させる情報
給与計算で最初に手をつけるのは、計算ではなく資料と情報の確定です。締日と支払日、対象期間の勤怠、給与条件の変更の有無が決まっていないと、あとの計算をやり直すことになります。
そろえる資料は、社内にあるものと、外から届くものに分かれます。
- 雇用契約書と賃金規程:基本給、手当の種類、残業の計算方法、控除の取り決め
- 勤怠の記録:対象期間の労働時間、時間外労働、欠勤や遅刻の有無
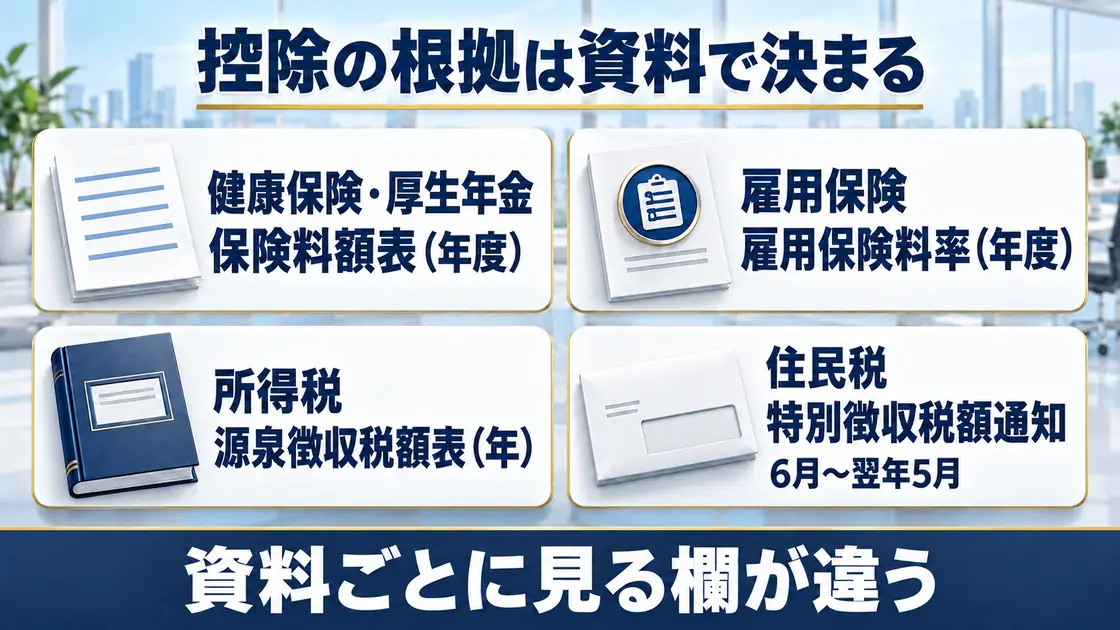
- 社会保険の決定通知:標準報酬月額の等級と適用月(当月の支給額から勝手に決め直しません)
- 加入先の保険料額表:協会けんぽなら支部ごと、対象の年度に対応した版
- 源泉徴収税額表:支払う年に対応した版と、月額表か日額表かの区分
- 扶養控除等申告書:甲欄を使うかどうかと、税法上の扶養親族等の数
- 住民税の特別徴収税額通知:対象者ごとの月額と適用の始まる月(特別徴収は、会社が給与から住民税を預かって納める方法)
資料には、それぞれ対象の年月が付いています。保険料額表は年度、税額表は年、住民税の通知は6月から翌年5月までという期間で動きます。開く前の確認は、手元の版が対象の年や年度に合っているかどうかです。
もう一つ、給与の支払月と、その給与から引く社会保険料の対象月は分けて考えます。このあとで示す計算例は、2026年10月に支払う給与から2026年9月分の保険料を引く設定です。実際にどの月分を引くかは、給与の責任者に徴収時期を確認してください。
税額表の区分は、国税庁の税額表の種類と使い方で確かめられます。月ごとに支払う給与には月額表を使い、扶養控除等申告書を提出している人には甲欄、提出がない人には乙欄を当てます(2026年10月22日確認)。甲欄の列は税法上の扶養親族等の数で選ぶため、健康保険の扶養に入っている人数と同じとは限りません。
給与から引けるものにも決まりがあります。賃金は、通貨で、直接本人へ、全額を、毎月1回以上、一定の期日に支払うのが原則です(厚生労働省労働条件・職場環境に関するルール、2026年10月22日確認)。法令で定められた控除以外を引くときは、労使協定などの根拠があるかを先に確かめます。
一人分の月例給与を、支給合計から差引支給額まで追う
ここからは架空の計算例で、支給合計から差引支給額までを一人分だけ追います。実在の社員の給与でも、一般的な手取りの統計でもなく、計算の流れを説明するために置いた設定です。
例の前提を、先に並べておきます。
- 支払う月:2026年10月に支払う通常の月例給与(賞与、入社や退社、休職はなし)
- 本人:35歳、協会けんぽ東京支部に加入、厚生年金と雇用保険にも加入
- 事業の種類:一般の事業(農林水産、清酒製造、建設には当たりません)。雇用保険は2026年度の料率を当月の賃金に当てます
- 税額表:扶養控除等申告書は提出済みで甲欄、税法上の扶養親族等は0人、障害者等の加算なし
- 社会保険:決定済みの標準報酬月額は300,000円、介護保険は対象外、この給与から引くのは2026年9月分(徴収時期は社内で確認済みとします)
- 支給:基本給280,000円と課税対象の役職手当20,000円、残業と欠勤はなし、非課税の手当なし
- 住民税:特別徴収税額通知にある当月分を12,000円と仮に置きます
支給合計は、280,000円と20,000円を足した300,000円です。残業と欠勤がないため、支給の側で足し引きする金額はほかにありません。
社会保険料は、支給合計ではなく決定済みの標準報酬月額300,000円から計算します。健康保険は9.85%、厚生年金は18.3%、子ども・子育て支援金は0.23%で、いずれも会社と本人で半分ずつ負担します。例では、健康保険・厚生年金・子ども・子育て支援金の2026年9月分を、10月に支払う給与から引く設定です。雇用保険だけは当月の賃金300,000円に率を掛け、一般の事業の本人負担は1000分の5です。
支給から差引支給額までを一覧にすると、次の形になります。金額の隣に、根拠にする資料と対象の年月を並べておくと、あとで戻る場所が分かります。
| 項目 | 金額 | 根拠にする資料と対象の年月 |
|---|---|---|
| 基本給 | 280,000円 | 雇用契約書と賃金規程 |
| 役職手当(課税対象) | 20,000円 | 雇用契約書と賃金規程 |
| 支給合計 | 300,000円 | 基本給と手当の合計 |
| 健康保険料(本人負担) | 14,775円 | 協会けんぽ東京支部の2026年度の保険料額表、標準報酬月額300,000円の行(2026年9月分) |
| 厚生年金保険料(本人負担) | 27,450円 | 同じ保険料額表の厚生年金・折半額の欄(2026年9月分) |
| 子ども・子育て支援金(本人負担) | 345円 | 同じ保険料額表、2026年4月分から適用の率(引くのは2026年9月分) |
| 雇用保険料(本人負担) | 1,500円 | 2026年度の雇用保険料率、一般の事業の労働者負担(当月の賃金300,000円に適用) |
| 社会保険料等の合計 | 44,070円 | 上の4つの合計 |
| 所得税(復興特別所得税を含む) | 6,320円 | 2026年分の月額表、甲欄、扶養親族等0人、254,000円以上257,000円未満の行 |
| 住民税(特別徴収) | 12,000円 | 市区町村から届く特別徴収税額通知の当月分(例として置いた金額) |
| 控除合計 | 62,390円 | 44,070円と6,320円と12,000円の合計 |
| 差引支給額 | 237,610円 | 支給合計300,000円から控除合計62,390円を引いた金額 |
控除の金額は、次の順で出しています。
- 健康保険料:300,000円×9.85%÷2=14,775円
- 厚生年金保険料:300,000円×18.3%÷2=27,450円
- 子ども・子育て支援金:300,000円×0.23%÷2=345円
- 雇用保険料:300,000円×1000分の5=1,500円
- 社会保険料等の合計:14,775円+27,450円+345円+1,500円=44,070円
所得税は、支給合計ではなく、課税の対象になる給与額から社会保険料等を引いた金額で表を引きます。例では非課税の手当がないため、支給合計300,000円の全額が課税の対象です。300,000円から44,070円を引いた255,930円が、月額表で探す金額です。254,000円以上257,000円未満の行と、甲欄の扶養親族等0人の列が交わるところに6,320円が載っています(国税庁令和8年分の月額表、2026年10月22日確認)。2026年分の表の金額は、所得税と復興特別所得税を合わせたものです。
住民税は、当月の給与から計算しません。市区町村が通知した税額を、6月から翌年5月までの各月に当てて給与から引きます(横浜市納税の方法、2026年10月22日確認)。例の12,000円は、その通知にあった当月分として置いた金額で、300,000円から導いたものではありません。
控除合計は、44,070円と6,320円と12,000円を足した62,390円です。差引支給額は、300,000円から62,390円を引いた237,610円になります。この237,610円が、計算台帳、給与明細、振込予定額で突き合わせる金額です。
保険の種類ごとの加入条件や、保険料が変わるきっかけを先に押さえたい場合は、保険料の全体図も参考になります。源泉徴収した所得税をいつ納めるのか、1年分をどう精算するのかは、源泉徴収の仕組みで扱っています。
例の前提から外れるときは、見る場所が変わる
例の前提は、説明のために単純にしてあります。残業、通勤手当、年齢、加入先、業種のどれかが違えば、当てる資料も計算の仕方も変わります。
残業があるときは、支給の側で割増の対象を区分します。法定時間外は25%以上、法定休日は35%以上、深夜は原則として22時から翌朝5時までで25%以上の割増になります。1か月60時間を超える法定時間外は、50%以上です(厚生労働省過重労働の防止、2026年10月22日確認)。所定の労働時間を超えた分と法定時間外は同じではないため、賃金規程と労働時間の記録で区分を確かめます。
通勤手当は、一定の範囲が所得税の対象になりません(国税庁給与所得となるもの、2026年10月22日確認)。支給合計の全額が常に所得税の対象になるとは限らないため、課税の対象になる金額と、非課税の金額を分けて集計します。非課税となる限度額は、国税庁の最新の資料で確かめてください。
年齢と加入先でも金額が動きます。介護保険の第2号被保険者は40歳から64歳までで、例の35歳は対象外です。健康保険の料率は支部ごとに違うため、東京支部の9.85%を全国共通の数字としては使えません。
事業主だけが負担する金額は、給与から引きません。子ども・子育て拠出金は全額が事業主の負担で、本人負担のある子ども・子育て支援金とは別のものです。雇用保険も、一般の事業では労働者が1000分の5、事業主が1000分の8.5で、事業主の分まで給与から差し引きません。
端数の扱いも先に決めておきます。給与から控除する社会保険料の端数は、50銭以下なら切り捨て、50銭を超えるなら切り上げるのが原則です。特約がある場合は別の扱いになります(全国健康保険協会令和8年 東京支部 保険料額表、2026年10月22日確認)。例の金額はどれも1円単位で割り切れるため、端数は出ません。
振込の承認前に、3か所の差引支給額を突き合わせる
承認の前にやることは、新しい計算ではなく突き合わせです。計算台帳、給与明細、振込予定額の3か所で、同じ人、同じ対象月の差引支給額がそろっているかを見ます。
例でいえば、3か所のすべてに237,610円が並んでいるはずです。支給合計300,000円、社会保険料等44,070円、所得税6,320円、住民税12,000円、控除合計62,390円も、台帳と明細で同じ数字になっているかを確かめます。1か所でも違っていれば、振込の承認はまだ出せません。
突き合わせるときに見る点は、次の3つです。
- 金額の一致:台帳と明細で支給合計300,000円と控除合計62,390円が同じで、差引支給額237,610円は振込予定額も含めた3か所で同じか
- 根拠の対応:控除ごとに資料と対象の年月、見る欄が対応しているか(保険料は本人負担の欄、所得税は該当する行と列、住民税は通知の当月分)
- 負担区分:事業主の負担分や子ども・子育て拠出金を、本人の控除に混ぜていないか
未確認のまま残っている項目があれば、承認の前に片づけます。勤怠が締まっていない、手当の額が決まっていない、住民税の通知が見つからないという状態のまま、推定の金額で振込を承認しません。判断がつかないときは給与の責任者へ戻し、法定の支払日に間に合うよう急いで確認を取ります。
金額が合わないときに戻る場所と、支払後に気づいたときの扱い
金額が合わないときは、計算をやり直すのではなく、戻る場所を決めるのが先です。控除の種類ごとに、確かめる資料が違います。
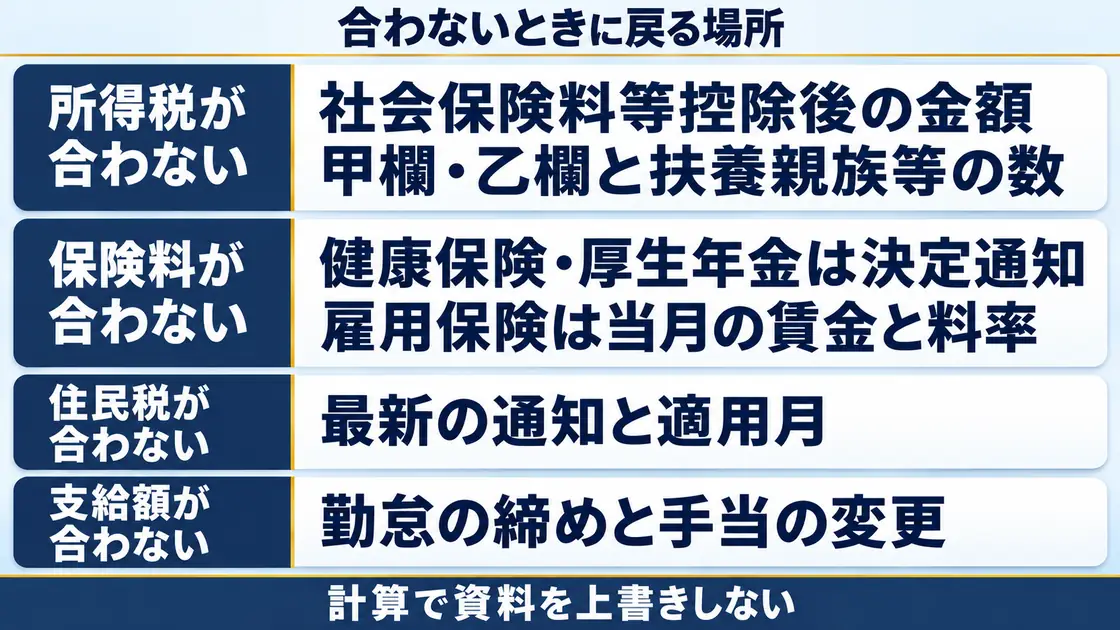
- 所得税が合わないとき:課税の対象になる金額、社会保険料等を引いたあとの金額、2026年分の表かどうか、甲欄か乙欄か、扶養親族等の数
- 保険料が合わないとき:健康保険・厚生年金・子ども・子育て支援金は、加入先と支部、保険料の対象月、標準報酬月額の決定通知、本人負担の欄。雇用保険は、対象になる当月の賃金、事業の種類、支払う年度の雇用保険料率
- 住民税が合わないとき:最新の変更通知と、その通知が適用される月
- 支給額が合わないとき:勤怠の締め、手当の変更、割増の区分、欠勤控除の計算方法
どの場合も、計算した金額のほうを正しいものとして資料を書き換えません。健康保険と厚生年金の保険料は、額面の給与から逆算して決定通知を上書きしません。住民税も給与から計算し直さず、通知の金額をそのまま使います。
所得税の表引きで合わないときは、計算方式の違いも疑ってみてください。月額表を引く方法と、財務省の告示に基づく電算機計算の特例で計算する方法があります(国税庁令和8年分 源泉徴収税額表、2026年10月22日確認)。どちらの方式を使うかで、金額が変わることがあります。給与システムの設定と、手で確かめたい方式をそろえてから比べます。
支払ったあとで誤りに気づいた場合は、先に給与の責任者へ報告します。本人への説明、給与明細の訂正、差額の支払いや返金の進め方は、社内の判断として決めてもらう内容です。翌月の給与で黙って相殺する進め方は取りません。
まとめ:次の計算は、資料の対象年月を1枚ずつ確かめるところから
給与計算は、支給、控除、差引支給額の3つに分け、控除ごとに根拠の資料と対象年月を当てていくと、手をつける順番が決まります。
例では、支給合計300,000円から社会保険料等44,070円、所得税6,320円、住民税12,000円を引き、差引支給額は237,610円です。所得税は社会保険料等を引いたあとの金額で表を引き、住民税は通知の金額をそのまま当てます。
金額が合わないときに戻るのは、資料の対象年月、甲欄か乙欄か、標準報酬月額の決定通知、保険料の本人負担の欄です。承認の前には、計算台帳、給与明細、振込予定額の差引支給額を突き合わせます。
次の給与計算で最初にできるのは、机の上の資料を1枚ずつ手に取り、対象の年や年度が合っているかを確かめることです。給与から引く保険料がどの月分かも、同じときに確かめておくと迷いません。全部をそろえ直さなくても、1枚からでかまいません。
Q&A
Q1. 給与計算を始めるとき、源泉徴収税額表と保険料額表はどちらを先に開けばよいですか。
保険料額表が先です。所得税の月額表は社会保険料等を引いたあとの金額で引くため、社会保険料が決まっていないと探す行が確定しません。支給合計を固め、そのうち課税の対象になる金額を確かめます。次に社会保険料等の本人負担を出し、課税の対象になる金額から社会保険料等を引いた金額で税額表を引く、という順になります。住民税は通知の転記なので、この順番の外で用意しておけます。
Q2. 決定済みの標準報酬月額と、当月の支給額が食い違っているときは、どちらで計算しますか。
健康保険、厚生年金、子ども・子育て支援金は、決定済みの標準報酬月額で計算します。毎月の支給額の上下に合わせて等級を入れ替える仕組みではないため、給与計算の側で上書きしません。一方で雇用保険は標準報酬月額を使わず、対象になる当月の賃金に年度の料率を掛けます。支給額が大きく変わって等級の見直しが必要かもしれない場合は、金額を直す前に、社会保険の届出を担当する人や社会保険労務士へ確認を回してください。
Q3. 給与計算の担当が自分ひとりで、その場で確認を頼める相手がいないときは、どう進めればよいですか。
金額の根拠を1行ずつ書き残しながら進める方法があります。使った資料の名前、対象の年または年度または月、見た欄をメモしておくと、あとで責任者や専門家に見てもらうときに、どこを疑えばよいかが伝わります。自分で決め切れない項目は未確認として分けて書き出し、税や社会保険の取り扱いは所轄の窓口や専門家へ確認してください。