目次(14項目)
給与明細の控除欄に健康保険料と厚生年金保険料の金額が並んでいても、何にいくら払っているのかが分からないまま、毎月そのまま受け取っています。
社会保険料とは、5つの保険の保険料をまとめて指す言い方です。先に全体図を1枚押さえると、控除欄のどの行が何の保険料なのかが決まります。ここで使うのは、2026年度の条件を一つに固定した合成例です。本人負担の内訳、額面に料率を掛けた金額と一致しない理由、金額が変わったときに見る手がかりの順番までをたどります。
- 日常会話の社会保険は、健康保険、介護保険、厚生年金保険、雇用保険、労災保険の5つをまとめた呼び名です。
- 健康保険と介護保険と厚生年金保険の土台は標準報酬月額、雇用保険の土台はその月に支払われた賃金になります。
- 合成例の本人負担は、健康保険料14,775円、子ども・子育て支援金345円、厚生年金保険料27,450円、雇用保険料1,500円で合計44,070円。
- 労災保険料は全額が事業主負担で、通常は給与明細の控除欄に出てきません。
- 金額が変わったときは、年齢、加入先と都道府県、標準報酬月額、年度、業種、賞与の順に見ていきます。
社会保険料は、5つの保険の保険料をまとめた呼び名
控除欄に並ぶ行は、5つの保険のどれかに対応します。先に見るのは金額ではなく、その行がどの保険のもので、どの金額を土台に計算されたのかという対応です。対応が付くと、来月の金額が動いたときに、どこを確かめればよいかも決まります。
名前が付いていないと、増えた理由を給与の額面だけで探すことになります。額面が変わっていないのに控除額が増える月もあるため、額面だけでは説明が付きません。土台になる金額と、年齢や年度といった条件が別に動くからです。
そこで使うのが、5つの保険を同じ5つの軸で並べた全体図です。何に備えるか、計算の土台、本人負担、会社負担、給与明細に出るかの5つを横一列で読みます。この5軸がそろうと、控除欄の行と保険の名前を1対1で結べます。
この記事で使う条件と金額は、説明のために置いた合成例です。2026年度の料率で、協会けんぽの東京支部に加入し、40歳未満、一般の事業、標準報酬月額30万円、賞与なしという前提をそろえています。実在の人の給与や実績ではありません。料率は、2026年10月9日の時点で公表されている2026年度の値を使っています。
社会保険という言葉は、広い意味と手続き上の意味で範囲が違う
社会保険とは、病気、けが、老後、失業といった生活の困りごとに備えて、働く人と会社が保険料を出し合う公的な仕組みです。民間の保険と違い、条件に当てはまれば加入する形になります。広い意味では、健康保険、介護保険、厚生年金保険、雇用保険、労災保険の5つを指します。
クラス全員で毎月少しずつお金を出しておき、だれかがけがをしたときの治療代に充てる、という置き換えに近い仕組みです。出すときは全員で分担し、使うのは困ったときの人だけになります。社会保険も、保険料を払う月と給付を受ける月が同じではありません。
手続きの場面では、同じ言葉がもっと狭い意味で使われます。会社の手続きでいう社会保険は、健康保険、介護保険、厚生年金保険の3つを指すことが多いです。雇用保険と労災保険の2つは、まとめて労働保険と呼ばれます。届け出る窓口も、前の3つは年金事務所や健康保険組合、後の2つはハローワークや労働局という形で別です。
ここで扱うのは、会社に雇われて働く人の給与から保険料が引かれる場面です。自分で事業を営む人が入る国民健康保険と国民年金、パートやアルバイトの加入条件、扶養の判断は扱いません。個別の加入の可否や保険料の額は、年金事務所、加入先の健康保険、ハローワーク、労働局、社会保険労務士へ確かめてください。
5つの保険を同じ5つの軸で並べた全体図
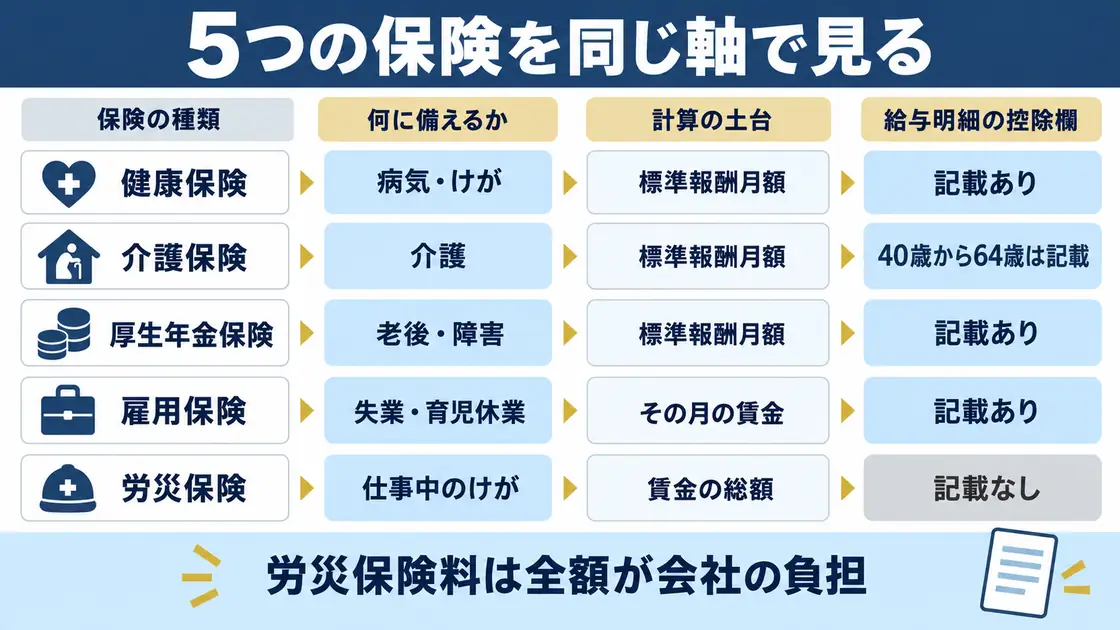
5つの保険は、何に備えるか、計算の土台、本人負担、会社負担、給与明細に出るかの5つの軸で並べられます。軸をそろえると、どの行が自分の控除欄に出てくるのかが先に分かります。次の表が、その全体図です。
| 保険の名前 | 何に備えるか | 計算の土台 | 本人負担 | 会社負担 | 給与明細の控除欄 |
|---|---|---|---|---|---|
| 健康保険 | 病気やけがの治療費、出産や病気で休んだときの手当 | 標準報酬月額と標準賞与額 | 原則として半分 | 原則として半分 | 「健康保険料」として記載 |
| 介護保険 | 介護が必要になったときのサービスの費用 | 標準報酬月額と標準賞与額 | 40歳から64歳までは原則として半分 | 同じ期間について原則として半分 | 40歳から64歳までは「介護保険料」として記載 |
| 厚生年金保険 | 老後の年金、障害や死亡のときの年金 | 標準報酬月額と標準賞与額 | 原則として半分 | 原則として半分 | 「厚生年金保険料」として記載 |
| 雇用保険 | 失業したときや育児休業中の給付 | その月に支払われた賃金 | 労働者負担分(一般の事業は1000分の5) | 事業主負担分(労働者分とは別の率) | 「雇用保険料」として記載 |
| 労災保険 | 仕事中や通勤中のけがや病気 | 賃金の総額 | 負担なし | 全額が事業主負担 | 記載なし |
表のいちばん下の行だけ、給与明細の控除欄に出てきません。労災保険の保険料は全額が事業主負担で、本人の給与から引かれないからです。控除欄に労災保険の行がないのは正常で、不足しているわけではありません。
表は5つの保険だけを並べています。健康保険料と合わせて徴収される子ども・子育て支援金は、6つ目の保険ではなく、子育ての支援に使う負担金です。保険の数には入らないため表には行を作らず、金額の内訳では健康保険料と分けて示します。給与明細では、健康保険料と合わせて1行になっている場合もあります。
保険料の土台は、標準報酬月額と賃金の2種類
標準報酬月額とは、毎月の報酬を区切りのよい幅に当てはめて決めた金額です。毎月の額面をそのまま使うのではなく、決められた幅ごとの金額に置き換えて計算します。置き換えるので、残業代が少し動いた月でも健康保険料と厚生年金保険料は動きません。
当てはめる幅は等級と呼ばれ、上限と下限が決まっています。幅の分け方は健康保険と厚生年金保険で同じではないため、金額の確認は加入先が出している保険料額表で行います。等級の見直しは、毎年決まった時期に行う定時決定と、固定的な賃金が大きく変わったときの随時改定の2通りです。時期と条件は日本年金機構や加入先の案内で確認してください。
賞与が出た月は、標準賞与額という別の土台を使います。賞与の額をもとにした金額へ、毎月と同じ料率を掛ける形です。上限の決まりや端数の扱いがあるため、賞与月の金額は加入先の案内で確かめるほうが確実です。
雇用保険の土台は、標準報酬月額ではありません。その月に実際に支払われた賃金に、料率を掛けて計算します。残業代が増えた月は、雇用保険料だけが動くことがあります。料率は業種によって分かれ、一般の事業の労働者負担は1000分の5です。
控除額を1円単位で合わせようとすると、端数の処理や保険料額表の読み方に時間を取られます。先に土台を見分けるほうが、金額が動いた月の説明が付きやすくなります。健康保険料と厚生年金保険料が同時に動いたなら標準報酬月額か料率、雇用保険料だけが動いたならその月の賃金、という順で見ていく形です。
合成例で見る、本人負担44,070円の内訳
ここからは、条件を固定した合成例で金額の出方をたどります。前提は次の5つです。
- 料率は2026年度(令和8年度)の値
- 加入先は全国健康保険協会(協会けんぽ)の東京支部
- 本人の年齢は40歳未満
- 雇用保険の業種は一般の事業
- 標準報酬月額は30万円、その月に支払われた賃金も30万円、賞与はなし
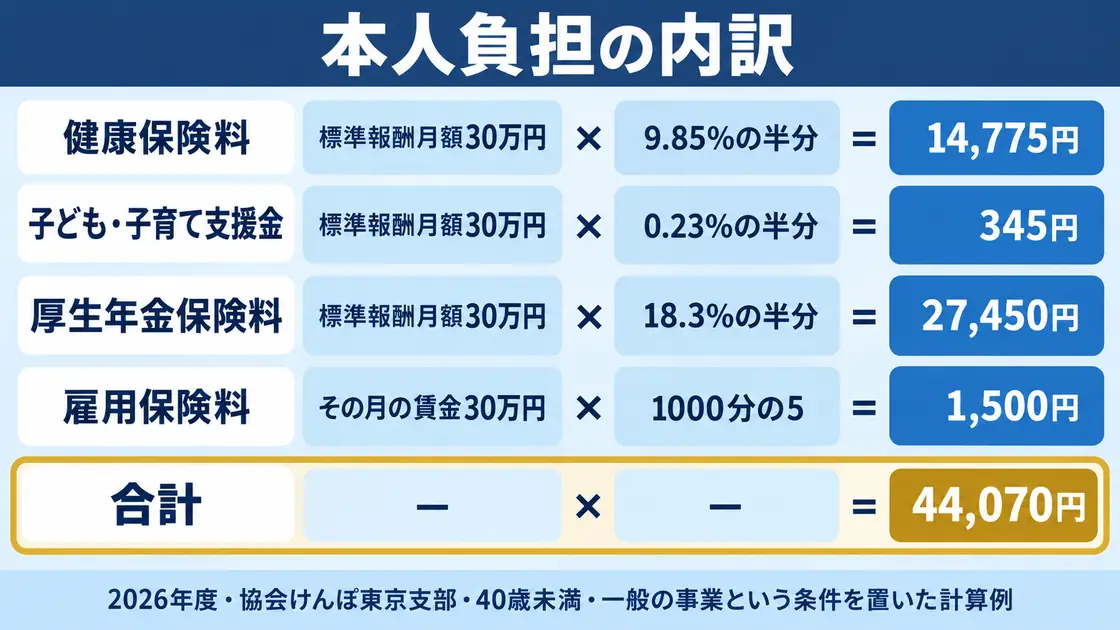
健康保険料と子ども・子育て支援金と厚生年金保険料は、標準報酬月額に料率を掛け、会社と本人で半分ずつ持ちます。雇用保険料は半分ずつではなく、労働者負担の率を賃金に掛けて求めます。表の右端が、この条件での本人負担です。
| 名前 | 計算の土台 | 率と負担の分け方 | 本人負担の金額 |
|---|---|---|---|
| 健康保険料 | 標準報酬月額30万円 | 9.85%を会社と本人で半分ずつ | 14,775円 |
| 子ども・子育て支援金 | 標準報酬月額30万円 | 0.23%を会社と本人で半分ずつ | 345円 |
| 厚生年金保険料 | 標準報酬月額30万円 | 18.3%を会社と本人で半分ずつ | 27,450円 |
| 雇用保険料 | その月の賃金30万円 | 労働者負担は1000分の5 | 1,500円 |
| 合計 | ー | ー | 44,070円 |
数字を順に追うと、30万円の9.85%は29,550円で、その半分が14,775円です。0.23%は690円で半分が345円、18.3%は54,900円で半分が27,450円になります。雇用保険料は30万円の1000分の5で1,500円です。4つを足すと44,070円で、表の合計と一致します。
この条件では半分にしたときの端数が出ないため、計算がきれいに割り切れています。実際の控除額は、加入先が出している保険料額表の金額を使い、円未満の端数にも決まった処理が入ります。原則は50銭以下の切り捨てと50銭を超える分の切り上げで、会社と本人の取り決めがある場合は別の扱いです。単純計算と1円単位で違うことがあるため、最後は明細と保険料額表を見比べてください。
この合成例に介護保険料の行はありません。介護保険料を負担するのは40歳から64歳までの人で、本人が40歳未満だからです。40歳から64歳までの人は、同じ土台に介護保険料率を足した分が健康保険料と一緒に引かれます。健康保険料率と介護保険料率は加入先と都道府県と年度で違うため、自分の条件に当てはめ直す必要があります。
給与明細の控除欄に、保険の名前を対応づける
ここまでの全体図を、自分の給与明細に当てはめます。使うのは、直近1か月分の給与明細と、標準報酬月額が分かる書類の2つです。順番は次の4つで足ります。
- 控除欄の行の名前を書き出し、健康保険料、介護保険料、厚生年金保険料、雇用保険料のどれに当たるかを対応づけます。
- 健康保険料と厚生年金保険料が、額面ではなく標準報酬月額をもとにした金額であることを、加入先の保険料額表で照らします。
- 雇用保険料が、その月に支払われた賃金と労働者負担の率で説明できるかを確かめます。
- 労災保険料の行が控除欄にないことを確かめ、記載がなくても不足ではないと確認してください。
終わったかどうかは、3つの状態で見分けます。控除欄のどの行にも保険の名前が付き、健康保険料と厚生年金保険料の土台が標準報酬月額だと確かめられ、労災保険料の行がないことも確かめられた状態です。ここまで付けば、合計金額の説明も自分の言葉でできます。
保険料だけでなく、所得税や住民税を含めた給与の計算全体を確かめたい場合もあります。手当や残業代の扱いから社会保険料までを通して見るなら、給与・給料の計算方法の記事が近い内容です。ここでは控除欄の社会保険料に話を絞ります。
会社負担は、給与明細の外で動く
健康保険、介護保険、厚生年金保険の保険料は、原則として会社と本人で半分ずつ負担します。半分ずつという意味は、本人の控除額と同じ額を会社も出しているということです。ただし、雇用保険と労災保険は半分ずつではありません。
合成例の会社側を同じ条件で並べると、健康保険料14,775円、子ども・子育て支援金345円、厚生年金保険料27,450円で42,570円になります。この42,570円に、雇用保険の事業主負担分と労災保険料が加わります。雇用保険の事業主負担の率と労災保険率は業種で分かれるため、この記事では金額を置いていません。厚生労働省が公表している2026年度の料率表で確かめてください。
本人負担分は、会社が給与から預かる形で引かれます。会社は預かった分と会社負担分をまとめて納め、本人が窓口へ納めに行くことはありません。健康保険料と厚生年金保険料は毎月まとめて納め、雇用保険と労災保険の保険料は労働保険として年度単位で申告して納める仕組みです。納付の期限や手続きの流れは、日本年金機構や労働局の案内で確認してください。
会社負担分は給与の支給額でも控除額でもないため、明細の数字としては見えません。見えない分があることを知っておくと、賞与や昇給のときに会社側で動く金額も想像しやすくなります。本人が払う金額の確認は、控除欄の健康保険料、厚生年金保険料、雇用保険料の3行と、40歳から64歳までの人は介護保険料の行で足ります。
金額が変わったときは、6つの手がかりを順に見る
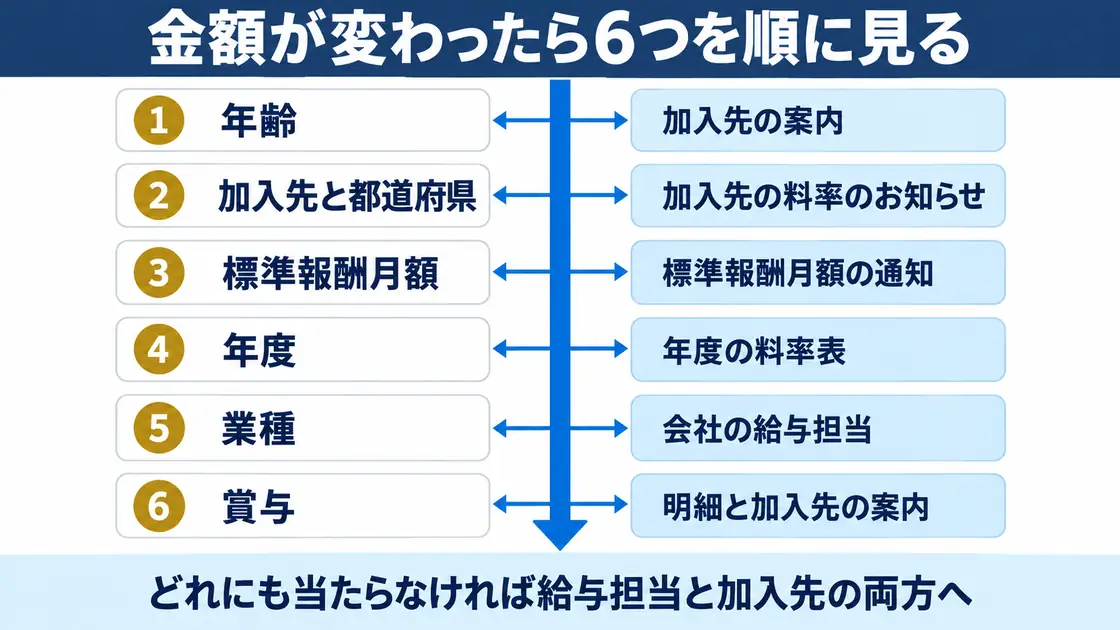
控除額が前の月と違うときは、思い当たる順ではなく決まった順で見ると早いです。年齢、加入先と都道府県、標準報酬月額、年度、業種、賞与の6つを順に当てます。
- 年齢。40歳に達すると、介護保険料を負担する立場(介護保険の第2号被保険者)になります。年齢は誕生日の前日に達したものとして数えるため、控除へ反映される月は誕生日と加入先の取扱いで確かめてください。65歳以降は納め方が変わるので、給与からの控除が終わる月も加入先と市区町村の案内で確認します。
- 加入先と都道府県。協会けんぽか健康保険組合かで料率が違い、協会けんぽは支部ごとに健康保険料率が分かれます。
- 標準報酬月額。定時決定や随時改定で等級が動くと、健康保険料と厚生年金保険料が同時に変わります。
- 年度。健康保険料率と介護保険料率は年度ごとに見直され、雇用保険料率も改定されることがあります。厚生年金保険の料率は18.3%です。
- 業種。雇用保険料率は一般の事業、農林水産や清酒製造の事業、建設の事業で分かれ、労災保険率も事業の種類で違います。
- 賞与。賞与が出た月は標準賞与額が土台になるため、毎月の控除額とは別に計算されます。
この順にしたのは、本人側の条件から会社側の条件へ、そしてその月だけの事情へと範囲を広げていける並びだからです。年齢と加入先は自分で確かめられ、標準報酬月額と年度は書類で追え、業種と賞与は会社の給与担当に聞く範囲になります。6つのどれにも当たらない場合は、計算の誤りや遡っての修正もあり得るため、会社の給与担当と加入先の両方へ確認してください。
確認が詰まったときの戻し方
順に当てても説明が付かない詰まりは、よく似た形で起きます。次の表は、詰まりごとに起きていることと、次に見る場所を並べたものです。
| 詰まり | 起きていること | 次に見る場所 |
|---|---|---|
| 額面に料率を掛けた金額と、控除額の不一致 | 土台が額面ではなく標準報酬月額。円未満の端数処理も別 | 加入先の保険料額表と、標準報酬月額が書かれた通知 |
| 健康保険料と厚生年金保険料が同じ月に増加 | 標準報酬月額の等級が動いた可能性 | 標準報酬月額の決定や改定の通知と、会社の給与担当 |
| 健康保険料だけの増加 | 料率の改定、加入先の変更、都道府県の変更のいずれか | 加入先が出している年度の料率のお知らせ |
| 40歳に達した時期の増加 | 介護保険料の加算 | 加入先の介護保険料率の案内と、年齢到達日の取扱い |
| 控除欄に労災保険料の記載なし | 労災保険料は全額が事業主負担 | 記載なしで正常。労働保険の加入状況は労働局や労働基準監督署 |
表の右の列まで見ても解けないときは、個別の事情が入っている可能性があります。健康保険と介護保険は加入先の健康保険、厚生年金保険は年金事務所、雇用保険はハローワーク、労災保険は労働基準監督署が窓口です。労務の手続き全体をまとめて相談したい場合は、社会保険労務士が扱える範囲になります。この記事の内容は2026年10月9日の時点で公表されている情報をもとにしており、制度や料率は改定されることがあります。
控除欄に名前が付くと、金額の変化を追える
社会保険料は、5つの保険の保険料をまとめた呼び名です。控除欄の行に保険の名前が付き、健康保険料と厚生年金保険料の土台は標準報酬月額、雇用保険料の土台はその月に支払われた賃金だと分かれば、金額が動いた月も追えます。労災保険料の行がないことも、全額が事業主負担だからだと説明できます。
最初の一歩は1つだけです。直近の給与明細を1枚出して、控除欄の行に保険の名前を書き添えてください。名前が付いた時点で、来月以降の変化を6つの手がかりで追える状態になります。
料率や等級の決まりは年度ごとに見直されるため、金額の確認は加入先の最新の案内で行ってください。加入の可否や個別の計算は、年金事務所、加入先の健康保険、ハローワーク、労働局、社会保険労務士などへ確かめてください。
Q&A
Q1. 自分の標準報酬月額は、どこで確かめられますか。
会社が受け取る標準報酬の決定通知や改定通知に書かれています。手元にない場合は、会社の給与担当へ聞くのがいちばん早い経路です。厚生年金保険の記録としては、年金事務所でも確認できます。明細の額面と一致しないのが通常なので、額面と見比べて違っていても誤りとは限りません。
Q2. 賞与が出た月は、保険料の考え方がどう変わりますか。
健康保険、介護保険、厚生年金保険は、毎月の標準報酬月額ではなく標準賞与額を土台にして、毎月と同じ料率を掛けます。上限や端数の決まりがあるため、金額そのものは加入先の案内で確かめてください。雇用保険は賞与も賃金として扱い、その額に料率を掛けます。労災保険は賞与が出た月も全額が事業主負担で、控除欄には出てきません。
Q3. 額面が同じ同僚と控除額が違うのは、何を見れば分かりますか。
先に見るのは4つです。介護保険料を負担する年齢(原則として40歳から64歳まで)に当たるかどうか、加入先が協会けんぽか健康保険組合か、協会けんぽなら支部の都道府県が同じか、標準報酬月額が決まった時期が同じかを比べてください。どちらかの年齢が40歳または65歳の境目に近いなら、介護保険料が控除へ反映される月は誕生日と加入先の取扱いで分かれます。境目の月は明細の数字だけで判断せず、加入先の案内で確かめてください。額面が同じでも、通勤手当などの扱いや直前の賃金の動きで標準報酬月額の等級が分かれることがあります。4つを比べても説明が付かない場合は、会社の給与担当へ確認してください。