「給与計算ってどこから手をつける?」がわかる、計算の骨組み
給与計算を、支給合計、控除合計、差引支給額の3つに分けて組み立てる形に整理します。架空の計算例で、支給合計300,000円から社会保険料等と所得税、住民税を引いて差引支給額237,610円を出し、振込承認前の照合までたどります。
10件の記事
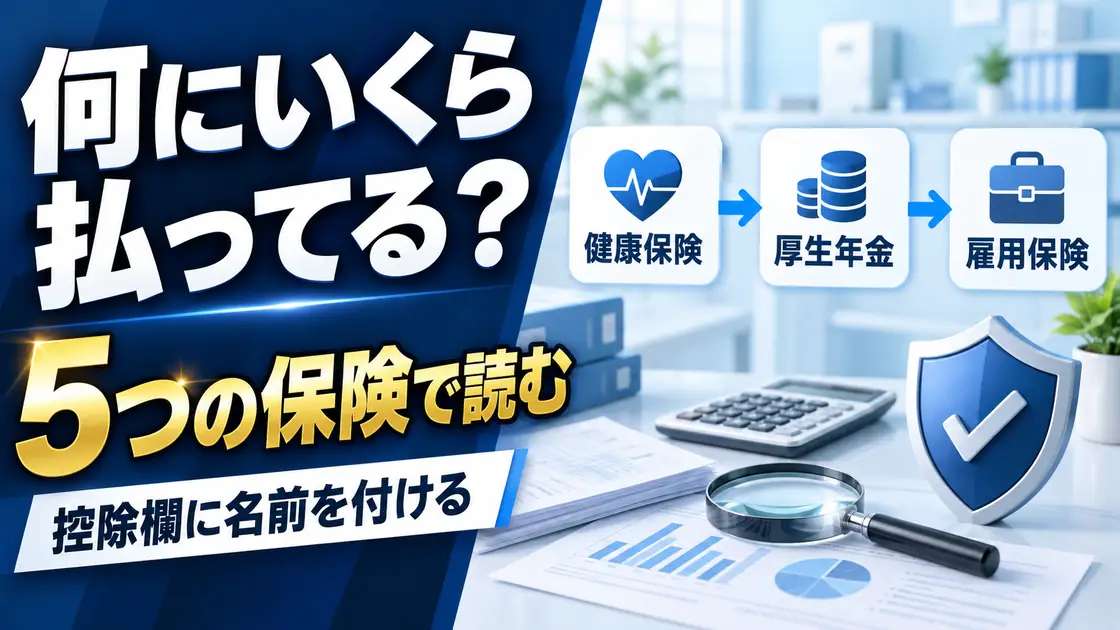
社会保険料の全体図を、健康保険、介護保険、厚生年金保険、雇用保険、労災保険の5つを同じ軸で並べて整理します。標準報酬月額30万円の合成例で本人負担44,070円の内訳と、給与明細の控除欄の読み方、金額が変わったときに見る6つの手がかりまでを
源泉徴収は、支払いの時点で先に預かる所得税で、1年分の最終税額そのものではありません。給与明細を支給合計から6つの段階でたどる読み方、給与と報酬・料金等で確かめる順番の違い、納付と年末調整または確定申告までの流れ、手元の明細と請求書で確かめ
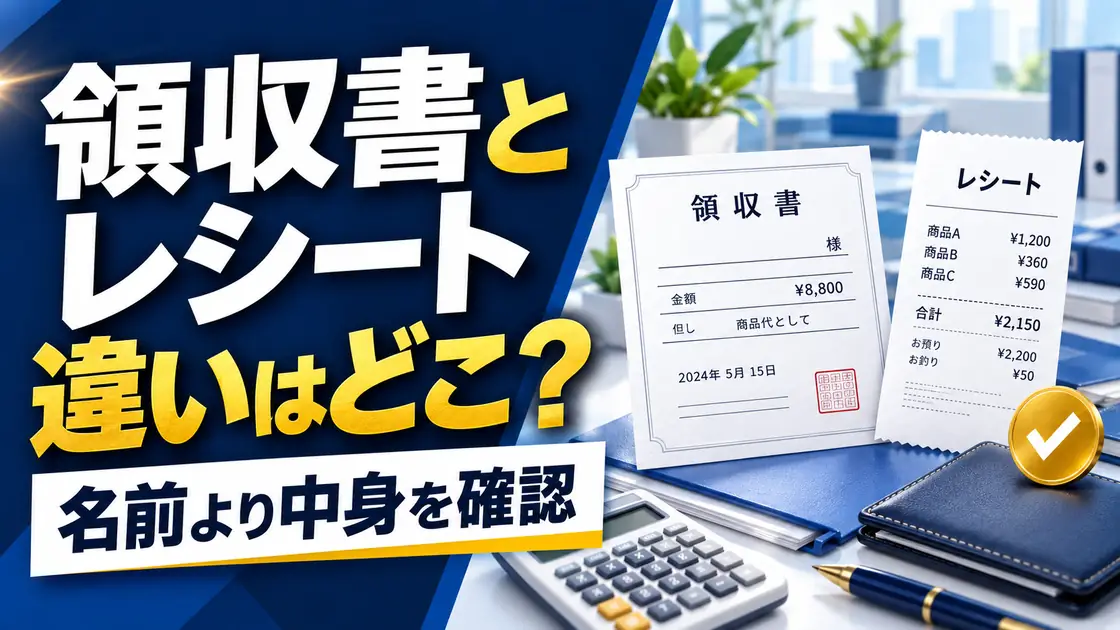
領収書とレシートは、名称の違いだけで経費の可否が決まるわけではありません。取引日、支払先、金額、購入内容、支払事実、事業との関係の6軸で中身を確かめる見方、足りない情報の補い方、カード明細や注文履歴とのひも付け、電子で受け取ったときの保存の
請求書に決まった様式はありません。相手が取引内容と支払条件を確認できるかどうかが軸になります。土台の基本6項目、支払いを止めないために足したい項目、適格請求書の記載事項、作る手順、送る前の確認、間違いの直し方までをまとめました。
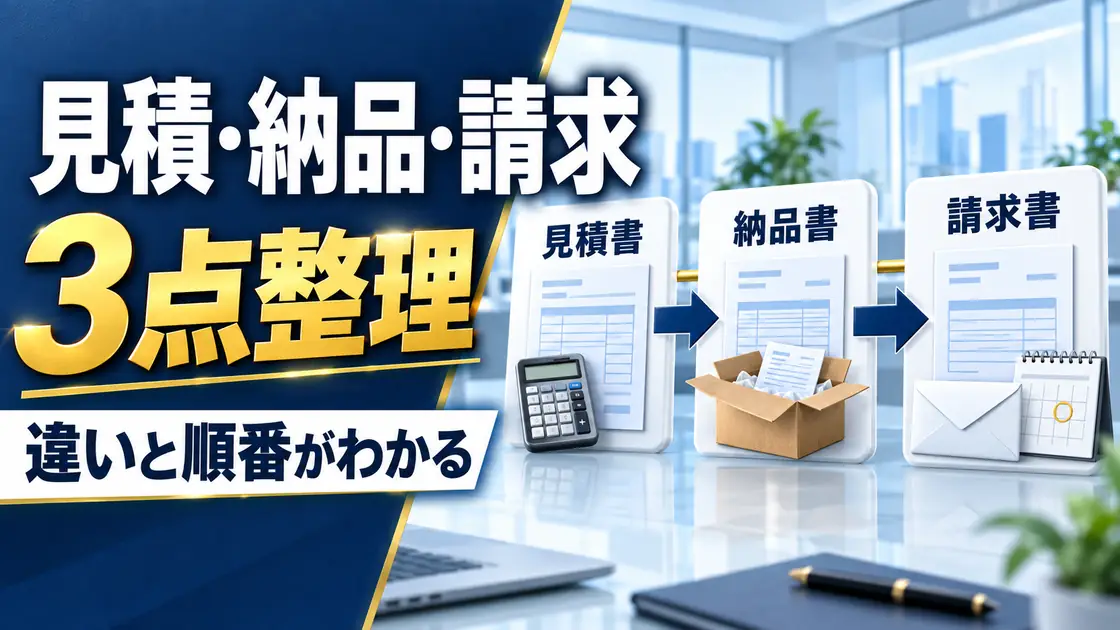
見積書・納品書・請求書の違いを、約束の前・受け渡し・支払い依頼という3つの時点で整理しました。取引の流れ、3枚に通す案件番号、金額が変わったときの直し方、納品書を省くときの証拠の残し方、インボイスの記載事項までまとめています。
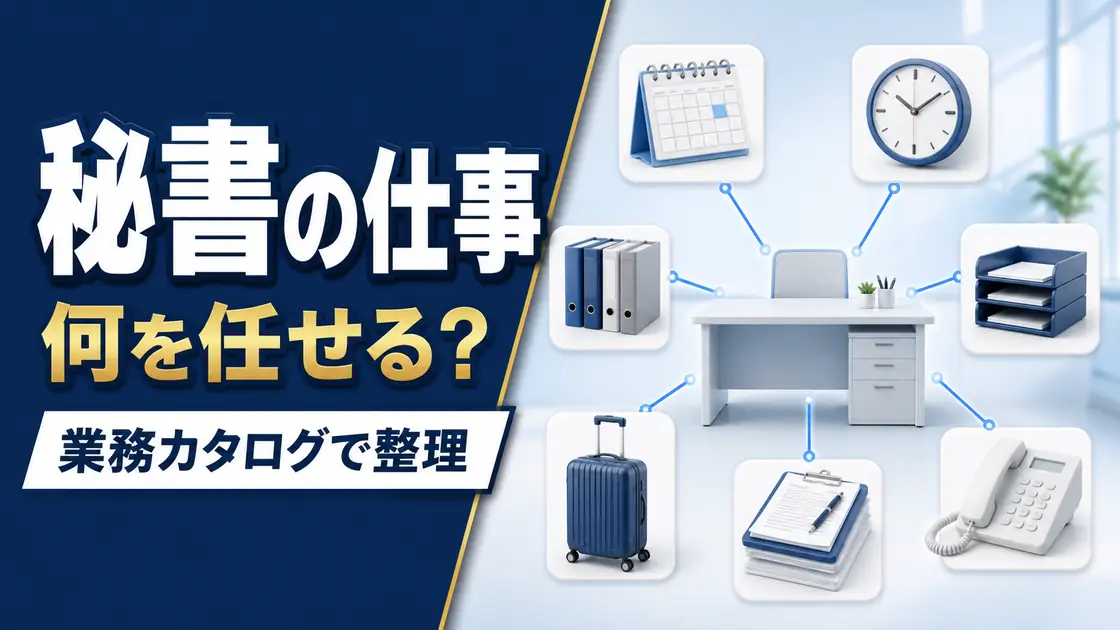
秘書に任せられる業務を、予定・連絡・会議・資料・経理補助などの分野ごとにカタログで整理しました。対応範囲が変わる条件、そばで働く形と離れて働く形の違い、一つの仕事を準備・下書き・確認・実行に分けて渡す考え方、依頼前に決める八項目までまとめて
人事と労務の違いを、採用・育成・評価と勤怠・給与・社会保険などの機能で整理。兼務でも仕事を止めない線引き、受け渡し、役割整理の手順を分かりやすく解説します。
総務の仕事内容を6つの領域で整理し、担当未定の仕事が集まる理由、人事・経理・法務などとの境界、曖昧な依頼を抱え込まずに受ける方法を解説します。
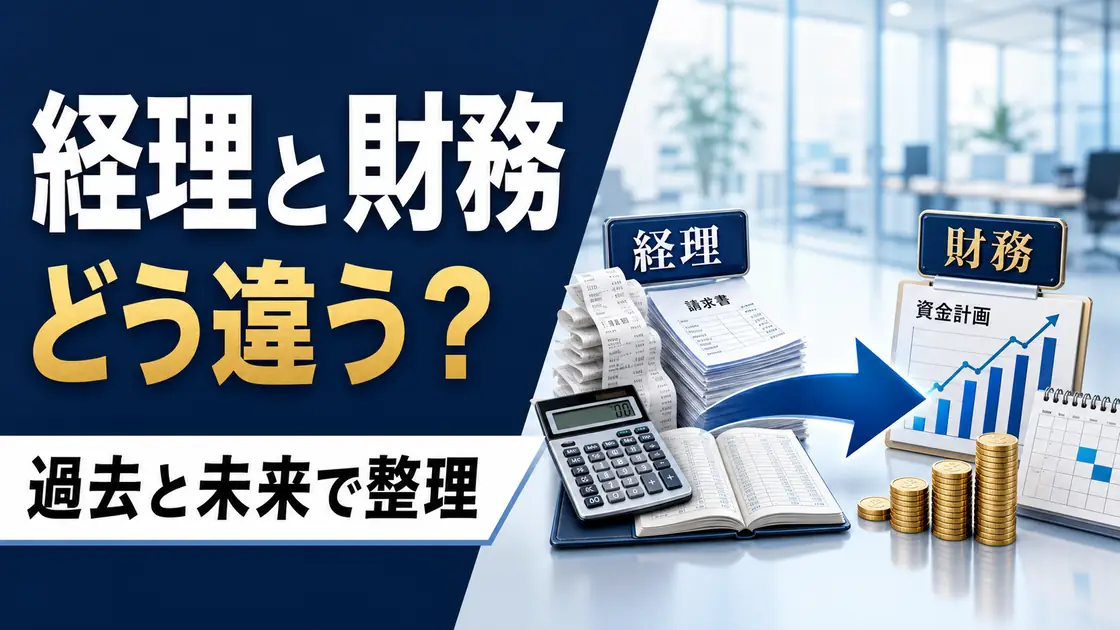
経理と財務の違いを、過去・現在の記録と将来の資金判断という時間軸で整理します。主な仕事、両者のつながり、兼務するときに実績確定と資金確認の担当・タイミングを分ける方法まで解説します。
詳しいサービス内容や料金について、お気軽にご相談ください。